

 公募・申請トップ
 資金分配団体・活動支援団体の公募
 実行団体・支援対象団体の公募

 初めて公募を検討する方

 休眠預金等活用制度の紹介
 公開情報

 休眠預金活用に関心のある方向け


 メディアチャンネル
 イベント

 よくある質問
 相談・問い合わせ
「一人任せ」にしない資金管理―役割分担と日々の確認で支える、組織の信頼 連載「ガバナンス支援の現場から」Vol.5
社会課題の解決に取り組む団体が持続的な活動を展開していくうえで、ガバナンス・コンプライアンスの整備は強固な土台となります。なかでも、活動を支える資金を適正に管理するためには、規程やルールを整えるだけでなく、日々の業務の中で役割分担や相互確認を機能させることが重要です。資金管理を特定の担当者に任せきりにせず、組織全体で取り組むことが、持続可能な組織運営と社会的信頼の基盤となります。
連載「ガバナンス支援の現場から」では、休眠預金活用事業に携わる団体が、ガバナンス・コンプライアンスの整備にどのように取り組み、それを組織の成長や事業の成果へとつなげているのか、具体的な事例を通じて紹介します。第5回は、JANPIAが活動支援団体である特定非営利活動法人ボランタリーネイバーズとの協働により開催した研修「適正な資金管理とガバナンス」の内容をもとに、資金管理を「一人任せ」にしないための考え方と工夫を取り上げます。
「誰が、何を確認するか」―日々の資金管理を問い直す研修の開催
2026年10月8日、JANPIAは、2023年度の活動支援団体であるボランタリーネイバーズとの協働により、研修「適正な資金管理とガバナンス~助成金会計における役割分担と説明責任の基本的視点~」を開催しました。
講師を務めたのは、ボランタリーネイバーズ理事長で税理士の中尾さゆりさんです。休眠預金活用事業では、資金分配団体の会計アドバイザーとして、会計報告の流れづくりや実行団体からの会計相談など、資金管理に関する支援に携わってきました。
支出を決めるのは誰か。支払うのは誰か。そして、その内容を確認するのは誰か。今回の研修で投げかけられたのは、日々の仕事に直結する問いでした。自分の団体に置き換えて考えたとき、それぞれ誰の顔が浮かぶでしょうか。
研修では、こうした問いを入口に、資金管理を特定の担当者に任せるのではなく、日々の基本動作や役割分担を通じて、組織として機能させるための考え方を具体的な事例とともに学びました。
ここからは、その内容をいくつかのテーマに沿ってご紹介します。
一枚のレシートから、どこまで分かるでしょうか
会計の専門家が関わっていても、その人だけでは確認しきれないことがあります。中尾さんが例に挙げたのが、お茶を購入したレシートです。
金額や購入した品物は分かっても、それが助成事業の会議で使うものなのか、法人の理事会で使うものなのかは、レシートだけでは判断できません。どの活動のための支出かという情報があって初めて、どの事業の経費として扱うべきかを判断できます。
事業担当者は、支出の目的と事業との関係を知っています。管理者は、その支出が必要か、適切かを判断します。経理担当者は、証憑を確認し、支払い、帳簿に記録します。そして、会計士や税理士などの専門家は、会計や税務の専門知識によってそれらを支えます。
それぞれの立場にしかできない確認を組み合わせることが、適正な資金管理につながります。
資金管理は、お金を使う前から始まっている
会計というと、支出した後に領収書を集め、帳簿に記録する仕事を思い浮かべるかもしれません。しかし、資金管理は領収書が届いてから始まるのではなく、お金を使う前から始まっています。
事業に必要な支出か。予算に計上されているか。助成対象となる経費か。金額は妥当か。誰の承認が必要か。購入後に経理担当者が整理するのではなく、支出をする段階で確認しておく必要があります。
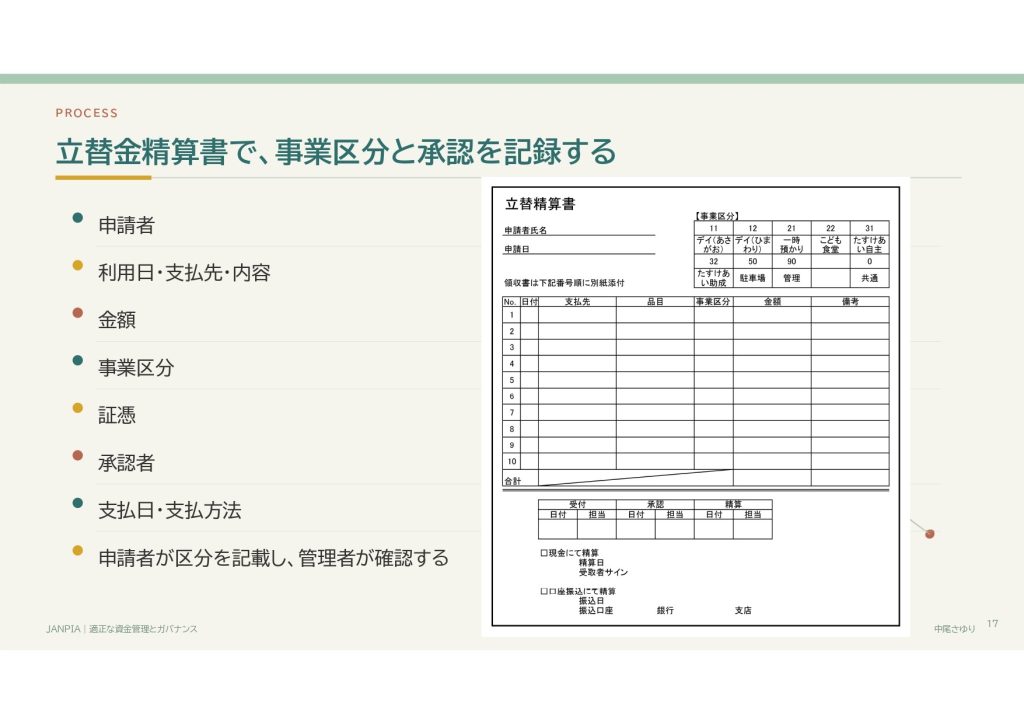
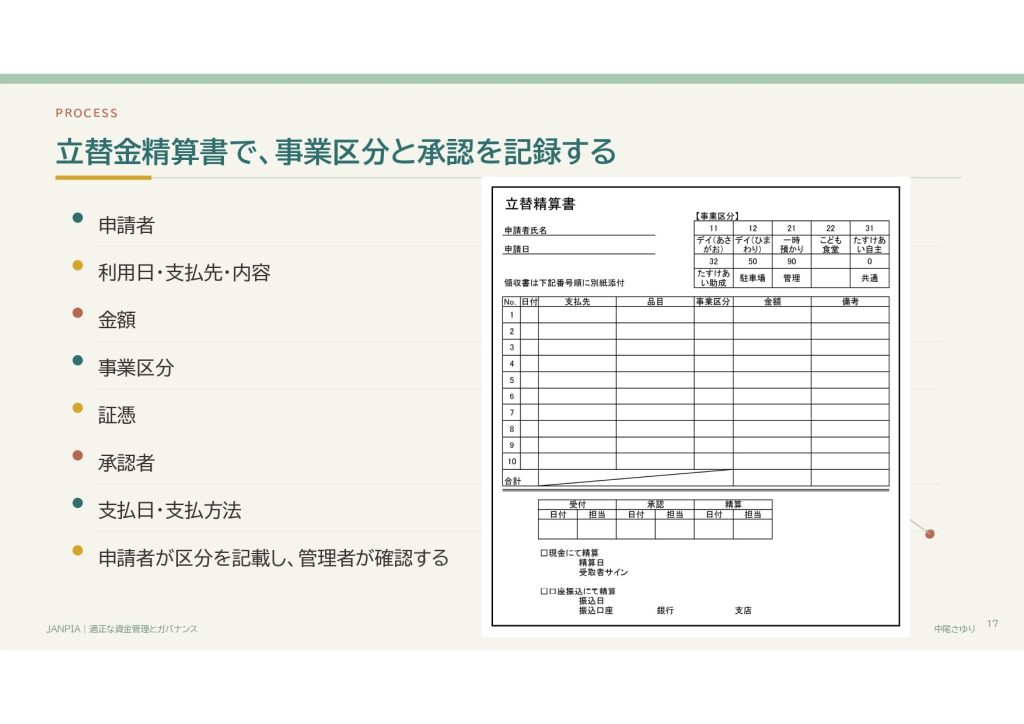
例えば、職員が経費を立て替えた場合も、領収書を経理担当者に渡すだけでは、どの事業で使ったものかが伝わらないことがあります。購入日とイベントの日付が近くても、そのイベントで使ったものとは限りません。立て替えた本人が立替精算書に事業区分を記載し、管理者がその内容を確認・承認する。支出の目的を知る人が持つ情報を、確認や記録を担う人へ確実につなぐための工夫です。
現金を「数える・記録する」ことから、組織の姿勢が見えてくる
日常の基本動作として取り上げられたのが、実際の現金と帳簿の残高を照合することです。
数えて一致していることを確かめるだけでなく、確認した日、実際の金額、帳簿上の金額、差額とその理由、確認した人を記録する。研修では、その方法として、お金の種類ごとに枚数や金額を記入する「金種表」が紹介されました。
では、現金が足りなかったときは、どうするでしょうか。
差額があった場合には、無理に数字を合わせるのではなく、間違いがあったという事実を記録し、原因を確認することが重要です。数え間違いや記入間違いがないかを確認し、早いうちに原因を確かめる。ミスを隠すのではなく、間違いを共有し、同じことが繰り返されないよう改善していく。こうした姿勢は、不正を起こしにくい組織文化にもつながります。
確認した記録を残しておけば、後から、どの時点までは一致していたかをたどることもできます。現金の確認は、単に数字を合わせる作業ではなく、事実を記録し、問題を一人で抱え込まないための取組でもあります。
「実行・承認・確認」を一人に集めない
日々の資金管理を組織として機能させるために、研修で特に重視されたのが、「実行・承認・確認」の役割分担です。「実行」は発注・支払い・記帳などを行う役割、「承認」は支出の必要性や金額を判断する役割、「確認」は処理や残高、証憑、承認の状況を確かめる役割です。
一人の担当者がすべてを担っている場合、間違いがあっても気づく人がいません。また、実務を行う人とは別に確認する人をおくことで、本人が気づかなかった誤りを見つけることもできます。
重要なのは、単に役職名や担当者名を決めることではありません。
確認には、事業の実態を知っているからこそ気づけることもあります。例えば、大きなイベントを実施したのに支出がほとんど記録されていなければ、まだ支払いが済んでいないものがないかを確かめるきっかけになります。事業の進み具合とお金の動きを照らし合わせることは、事業担当者や責任者だからこそ担える確認の一つです。
少人数でも、確認する時間と体制をつくる
少人数の団体では、役割を分けることが難しい場面もあります。そのような状況でも一人任せにしない工夫として、月に1回、会計について共有する時間を決めることが提案されました。残高や収支を確認し、その月の活動とお金の動きを一緒に振り返る時間です。
新たな会議を設けることが難しければ、既に集まる機会の前後に、会計について話す時間を組み込む方法もあります。また、差額や不足に気づいたときの報告先を決め、担当者を責めるのではなく、原因や再発防止を考えることも挙げられました。確認は、互いに安心して仕事ができる状態をつくるためのものでもあります。
一方で、工夫だけで負担を吸収しようとするのではなく、必要な体制を考えることも大切です。資金を適切に管理するためには、人や時間も必要になります。資金分配団体が実行団体の予算づくりを支援する際にも、経理や管理を担う人の配置まで含めて考えることが大切です。支援する側にとっても、確認を求めるだけでなく、それを行える体制を一緒に考える視点が求められています。
規程と日々の仕事を照らし合わせ、見直すことを一つ決める
研修の終盤では、自団体の規程と実際の役割を照らし合わせることが促されました。
研修では、他団体の規程を参考に整備したものの、実際には誰がその役割を担うのかが曖昧になったり、承認に関わる人が多く、運用が複雑になったりした例が紹介されました。規程では誰が行うことになっているのか、実際には誰が行い、誰が何を確認しているのか。規程と日々の仕事を照らし合わせることで、規程を実際の運用に生かしていくことができます。
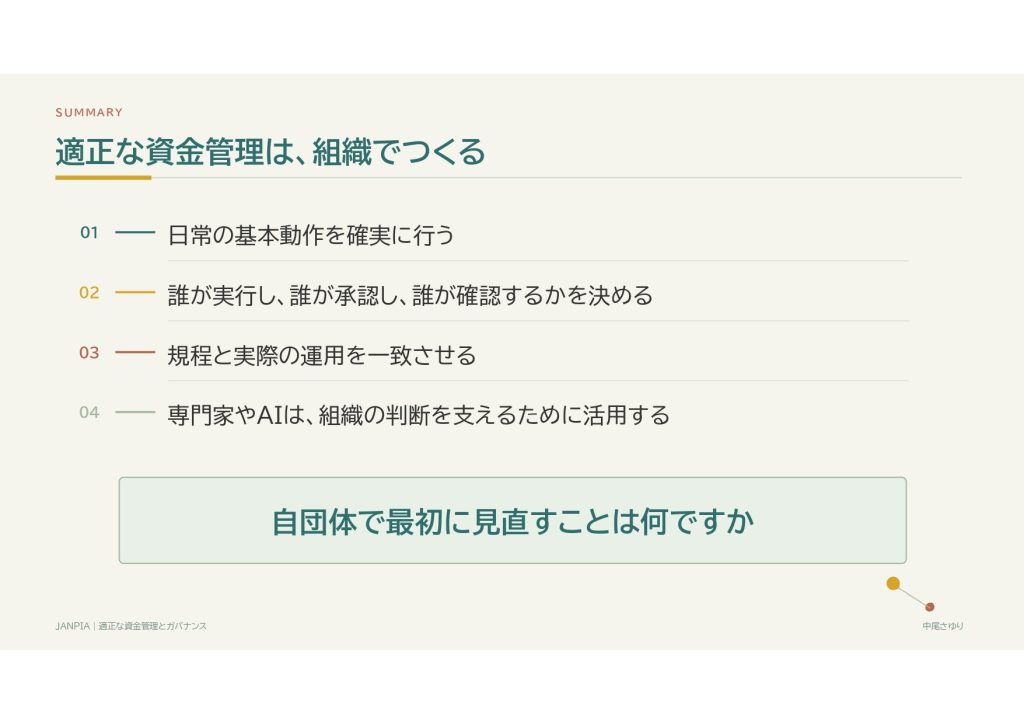
研修で掲げられたゴールの一つは、「自団体で見直すことを一つ決める」ことです。現金を数えた記録を残す、支出の確認を誰が担うかを共有する、会計について話す時間を設ける。まず取り組めることを見つけ、日常の業務に組み込んでいくことが大切です。
適正な資金管理は、担当者一人の注意や経験だけで支えるものではありません。誰が実行し、誰が承認し、誰が確認するのか。それぞれの役割を日々の業務の中で機能させることが、「一人任せ」にしない資金管理につながります。
一つひとつは小さな取組であっても、それを組織の仕組みとして積み重ねることが、団体の持続的な活動を支え、ひいては休眠預金活用事業への信頼を支える力になります。まず、自分たちの資金管理の中で「一つ見直す」としたら何でしょうか。そこから、組織で支える資金管理への一歩が始まります。
※本研修(ガバナンス・コンプライアンス研修「適正な資金管理とガバナンス」)の動画は、休眠預金活用事業を実施中の団体向けに、学習・研修サイトに掲載しております。ぜひご覧ください。
※講師の中尾さんが、資金分配団体である中部圏地域創造ファンドの会計アドバイザーとして関わられ作成された「『休眠預金活用助成金会計Q&A』 2024年2月(Version2.0)」を掲載しています。https://www.kyuplat.com/knowledge/accounting-q-and-a/
 フリーワード検索
 社会課題領域
 キーワード
 カテゴリー
 活動対象地域